Mənzil sahibi olmaq hər bir ailənin əsas hədəflərindən biridir. Lakin ilkin ödəniş və maliyyə imkanlarının məhdudluğu bu arzunu çoxları üçün əlçatmaz edir. Satmaq öhdəliyi ilə kirayə mənzil mexanizmi isə vətəndaşlara ilkin mərhələdə daha az vəsait ödəməklə gələcəkdə mənzil sahibi olmaq imkanı yaradır.
2026-cı ildə mexanizmin tətbiqi qaydalarına edilən dəyişikliklər bu imkandan yararlanmaq istəyənlər üçün bir sıra yeni şərtlər müəyyənləşdirib. Hüquq və öhdəliklərin başqa şəxsə ötürülməsi müddətinin artırılması, kredit tarixçəsinə dair tələblərin yenilənməsi və təkrar müraciətə məhdudiyyət qoyulması vətəndaşların diqqətində olan əsas məsələlərdəndir.
Bəs yeni qaydalar mənzil əldə etmək istəyənlərin imkanlarına necə təsir edəcək? Kimlər bu mexanizmdən yararlana bilər, aylıq gəlir və kredit tarixçəsi hansı meyarlarla qiymətləndirilir? Ödəniş çətinliyi ilə üzləşən vətəndaşların hüquqları necə qorunur və layihənin regionları əhatə etməsi mümkündürmü?
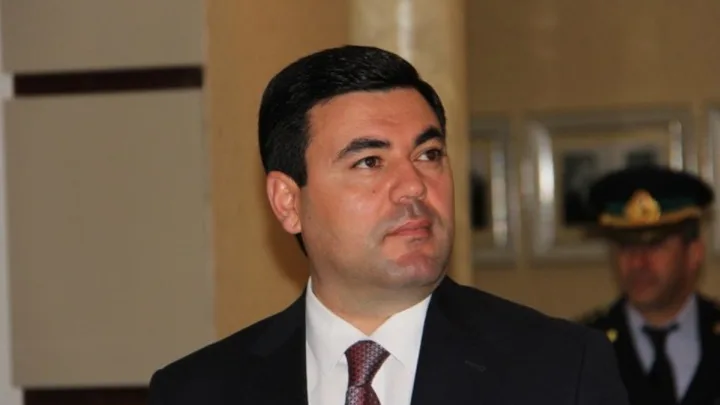
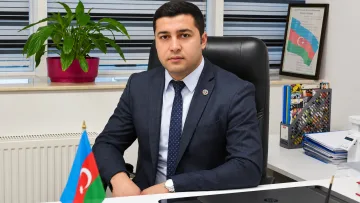
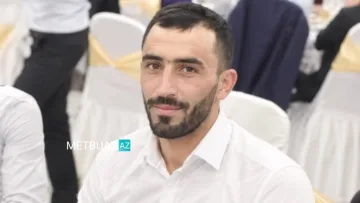
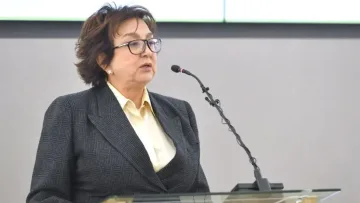
İpoteka və Kredit Zəmanət Fondunun Kirayə mənzil departamentinin direktor müavini Aslan Zeynalov Metbuat.az-a müsahibəsində bu və digər sualları cavablandırıb.
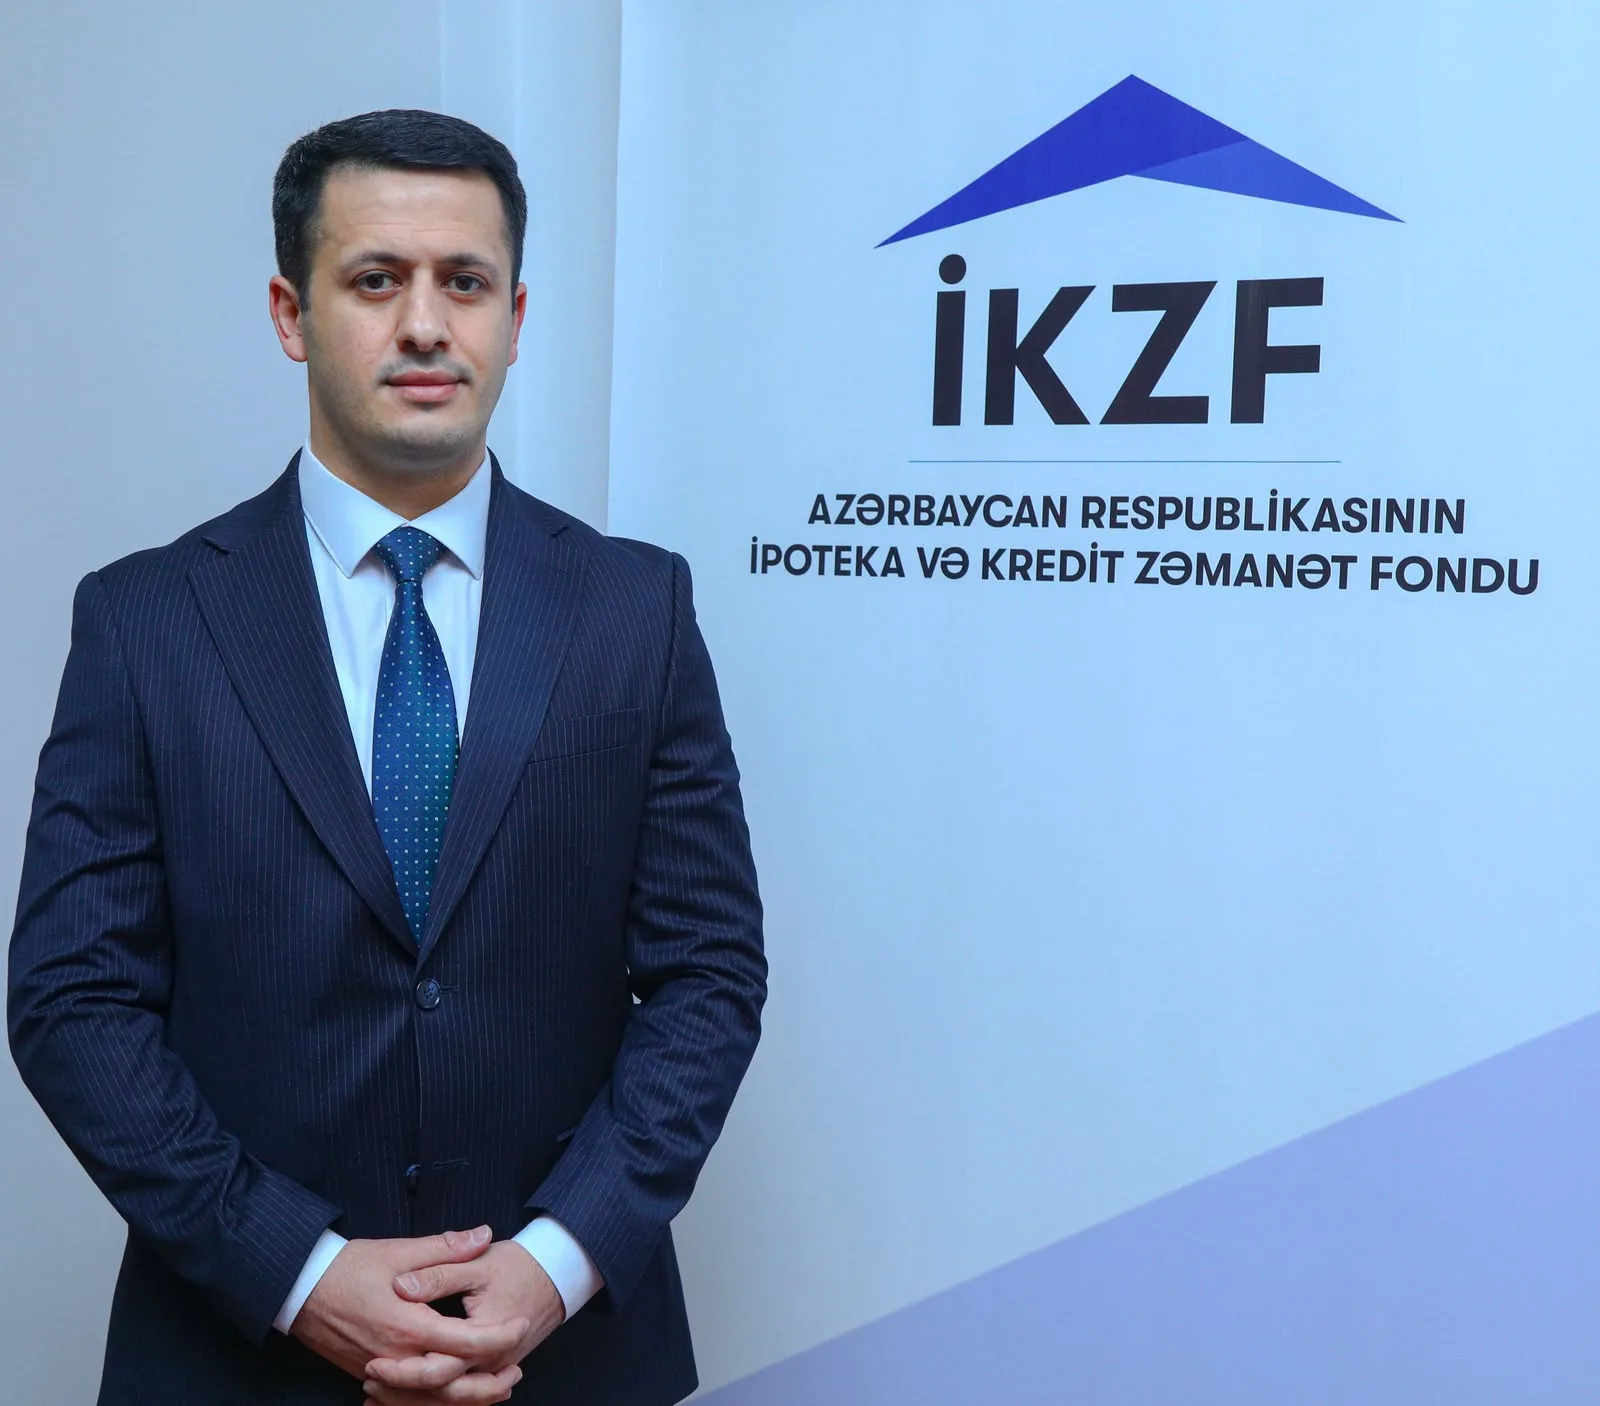
Fotoda: Aslan Zeynalov
- Satmaq öhdəliyi ilə kirayə mənzil mexanizmi üzrə qaydalara edilən son dəyişikliklərin əsas məqsədi nədir? Bu dəyişikliklər mənzil əldə etmək imkanlarını genişləndirməyə, yoxsa mexanizmdən sui-istifadə hallarının qarşısını almağa daha çox xidmət edir?
Əvvəlcə qeyd etmək istərdim ki, satmaq öhdəliyi ilə kirayə mexanizmi Azərbaycan Respublikası Prezidentinin 25 yanvar 2019-cu il tarixli 488 nömrəli Fərmanına uyğun olaraq yaradılıb və 2020-ci ildən tətbiq edilir. Mexanizmin yaradılmasının ən başlıca məqsədi mənzil almaq üçün şəxsi yığımları kifayət etməyən vətəndaşların mənzil şəraitinin yaxşılaşdırılmasına dəstək göstərməkdir. Belə ki, müraciət edən vətəndaşlar qabaqcadan aylıq ödənişlərin ən azı 12 ayını ödəməklə kirayə müqaviləsi rəsmiləşdirə bilirlər.
Məlum olduğu kimi, bu sosial layihədən mənzilə ehtiyacı olan daha çox vətəndaşın faydalanması, iş proseslərinin daha da şəffaflaşdırılması, eləcə də sui-istifadə hallarının qarşısının alınması məqsədilə yaşayış sahələrinin satmaq öhdəliyi ilə kirayəyə verilməsi qaydalarına 1 oktyabr 2026-cı il tarixindən tətbiq edilən aşağıdakı dəyişikliklər edilmişdir:
1) Kirayəçinin müqavilə üzrə hüquq və öhdəliklərini başqa şəxsə ötürməsi üçün müddət 12 aydan 36 aya qaldırılıb. Eyni zamanda, hüquq və öhdəliklərini ötürmüş şəxs ötürülmə tarixindən 5 il keçdikdən sonra mexanizmdən təkrar faydalanmaq imkanı qazanacaq;
2) Fondun vəsaiti hesabına verilmiş aktiv ipoteka krediti olmayan borcalanlar kirayə mənzil mexanizmindən faydalana biləcəklər.
3) Kredit tarixçəsinin qiymətləndirilməsi şərtləri yenilənib. Belə ki, qiymətləndirmənin nəticəsinə əsasən, yalnız “müsbət” və “qənaətbəxş” kredit tarixçəsi olan şəxslər kirayə mənzil mexanizmindən yararlana biləcəklər.
Qaydalara edilən dəyişikliklərin əsas məqsədi daha çox vətəndaşın mənzil vəziyyətinin yaxşılaşdırılmasına və mənzil əlçatanlığının artırılmasına nail olmaqdır.
- Kredit tarixçəsi ilə bağlı tələblərdə də dəyişikliklər var. Əvvəllər kredit ödənişlərində gecikməsi olmuş, lakin sonradan borcunu bağlamış və kredit tarixçəsini yaxşılaşdırmış şəxslər mexanizmdən yararlana bilərlərmi?
Vətəndaşların müraciətləri rəsmi gəlirləri və kredit tarixçələri əsasında qiymətləndirilir və maksimal aylıq ödəniş məbləği müəyyən edilir. Kredit tarixçəsi kredit bürolarından əldə olunan məlumatlar əsasında qiymətləndirilir. Bu zaman aktiv və bağlı kredit öhdəlikləri üzrə gecikmələrin müddəti, dövriliyi və mövcud öhdəliklərin icra vəziyyəti nəzərə alınır.
Məlum olduğu kimi, 1 oktyabr 2026-cı ildən tətbiq olunan dəyişikliklərə əsasən, yalnız kredit tarixçəsi “müsbət” və “qənaətbəxş” qiymətləndirilən şəxslər mexanizmdən yararlana bilərlər. Bununla belə, mənfi kredit tarixçəsi olanlar, yəni 12 ay ərzində 90 gündən çox gecikməsi qeydə alınmış vətəndaşlar da mexanizmdən tamamilə kənarda qalmırlar. Müəyyən edilmiş gecikmə müddəti başa çatdıqdan sonra həmin vətəndaşlar yenidən müraciət edərək mexanizmdən yararlanmaq imkanı əldə edə bilirlər.
Yeni dəyişikliklərin əsas məqsədi həm vətəndaş üçün real ödəniş imkanlarının daha düzgün qiymətləndirilməsi, həm də uzunmüddətli müqavilə münasibətləri üzrə risklərin düzgün idarə olunmasıdır.
- Kredit tarixçəsi ilə yanaşı, vətəndaşın aylıq gəlirinin ödəniş qabiliyyətinin müəyyənləşdirilməsində hansı rol oynayır? Məsələn, aylıq gəliri 1 000 manat olan şəxsin kirayə mənzil üzrə aylıq ödənişi maksimum nə qədər ola bilər?
Vətəndaşın aylıq gəliri onun ödəniş qabiliyyətinin qiymətləndirilməsində əsas göstəricilərdən biridir. Bununla yanaşı, kredit tarixçəsi və mövcud kredit öhdəlikləri də nəzərə alınır. Başqa sözlə, yalnız əməkhaqqının məbləğinə baxılmır, həmçinin gəlirlərdən müvafiq tutulmalar da nəzərə alınır.
Kredit tarixçəsi “müsbət” qiymətləndirilən və kredit öhdəliyi olmayan şəxsin aylıq gəlirinin 80 faizinədək hissəsi maksimal aylıq kirayə ödənişi kimi müəyyən edilə bilər. Kredit tarixçəsi “qənaətbəxş” olduqda isə bu hədd 70 faiz təşkil edir.
Məsələn, aylıq gəliri 1 000 manat olan və başqa kredit öhdəliyi olmayan vətəndaş üçün bu məbləğ müvafiq olaraq 800 və ya 700 manat təyin edilir. Mövcud kredit öhdəlikləri olduqda isə hesablamada həmin öhdəliklər nəzərə alınır və mümkün aylıq kirayə ödənişi aşağı düşə bilər.
Bu yanaşma kirayə portfeli üzrə risklərin minimuma endirilməsinə, eyni zamanda vətəndaşların aylıq ödəniş yükünün onların real maliyyə imkanlarına uyğun müəyyən edilməsinə xidmət edir.
- Hazırda adi kirayə mənzildə yaşayan və hər ay 600-700 manat kirayə haqqı ödəyən vətəndaş üçün satmaq öhdəliyi ilə kirayə mexanizmindən yararlanmaq hansı üstünlükləri yaradır? Bu mexanizmi adi kirayədən fərqləndirən əsas cəhətlər hansılardır?
Bu mexanizmin adi kirayədən əsas fərqi ondan ibarətdir ki, vətəndaş müqavilə üzrə öhdəliklərini tam yerinə yetirdikdən sonra mənzilin mülkiyyətçisinə çevrilir. Adi kirayədə aylıq ödəniş yaşayış xərci hesab olunur, satmaq öhdəliyi ilə kirayədə isə həmin ödənişlər gələcəkdə mülkiyyət əldə edilməsi ilə nəticələnən müqavilənin tərkib hissəsidir.
İlkin ödənişin nisbətən əlçatan olması da mühüm üstünlükdür. Vətəndaş əvvəlcədən 12 aylıq kirayə ödənişini həyata keçirir. Məsələn, aylıq ödənişi 500 manat olan mənzil üçün bu məbləğ 6 000 manatdır. Bu, mənzil əldə etmək üçün şəxsi yığımlarını formalaşdırmaqda çətinlik çəkən ailələr üçün əlavə imkan yaradır.
Digər üstünlük ödənişlərin əvvəlcədən müəyyənləşdirilməsidir. Müqavilə dövründə daşınmaz əmlak bazarında qiymət artımları heç bir halda müqavilə üzrə aylıq ödənişlərə təsir göstərmir. Bundan əlavə, vətəndaş əlavə vəsait ödəməklə öhdəliyini daha tez azalda və ya tam ödəyə bilər.
- Burda bir məqam da var. Üçillik müddətdən sonra hüquq və vəzifələrini başqa şəxsə ötürən vətəndaşa niyə əlavə beş il məhdudiyyət qoyulur? Bu müddət hansı iqtisadi və hüquqi əsaslarla müəyyən edilib?
Birinci müddət kirayəçinin müqavilə üzrə hüquq və öhdəliklərini nə vaxt başqa şəxsə ötürə biləcəyini, ikinci müddət isə həmin ötürmədən sonra mexanizmdən nə vaxt yenidən istifadə edə biləcəyini müəyyən edir.
Əvvəlki qaydalarda hüquq və öhdəliklərin 12 aydan sonra ötürülməsi mümkün idi. Yeni yanaşma bu müddəti 36 aya, yəni üç ilə çatdırmaqla müqavilə münasibətlərinin daha dayanıqlı olmasına və mexanizmdən təkrar istifadənin tənzimlənməsinə xidmət edir. Bununla yanaşı, üçillik müddət bütün hallarda dəyişməz şərt kimi tətbiq edilmir. Kirayəçinin iradəsindən asılı olmayan və öhdəliklərin icrasını çətinləşdirən əsaslı hallar, məsələn gəlirlərin tam itirilməsi, ciddi xəstəlik və digər üzrlü səbəblər yarandıqda, müvafiq qaydada hüquq və öhdəliklərin üç ildən tez başqa şəxsə ötürülməsinə imkan verilir.
Hüquq və öhdəliklərini başqa şəxsə ötürən vətəndaş üçün nəzərdə tutulan beşillik məhdudiyyət isə həmin şəxsin mexanizmdən nə vaxt yenidən yararlana biləcəyini müəyyən edir. Bu məhdudiyyətin əsas məqsədi mexanizmdən istifadədə ədalətlilik və bərabər imkanlar prinsipinin qorunması, eləcə də kirayə mexanizmindən hələ yararlana bilməmiş digər vətəndaşların mənzil təminatı imkanlarının genişləndirilməsidir.
- Vətəndaş müraciət etdikdən sonra mənzil seçimi prosesi necə həyata keçirilir? Seçim üçün ona nə qədər vaxt verilir? Bəzən vətəndaşların seçim hüququ yarandığı halda uyğun mənzil tapa bilmədikləri bildirilir. Gələcəkdə bu prosesin daha rahat və operativ təşkili, növbəliliyin təmin olunması üçün hansı yeniliklər nəzərdə tutulur?
Mənzil seçimi prosesi müraciətlərin qəbulu və qiymətləndirilməsi ilə əlaqəli şəkildə elektron sistem üzərindən təşkil olunur. Fond razılıq barədə qərarını elektron sistemdə yerləşdirdiyi gündən 7 iş günü müddətində müraciət edən şəxs yaşayış sahəsini seçir və yaşayış sahəsi onun tərəfindən seçildiyi gündən 7 iş günü müddətində kirayə müqaviləsinin rəsmiləşdirilməsi həyata keçirilir.
Qeyd edək ki, mövcud qaydalar və prosesin təşkili mütəmadi olaraq nəzərdən keçirilir və təkmilləşdirilir. Kirayə mexanizminin yeni tətbiq olunduğu dövrlərdə ona olan təlabatın nisbətən az, təklifin isə çox olması proseslərin daha qısa müddətdə icra olunmasına şərait yaradırdı. Son dövrlərdə isə mexanizmə tələbat əhəmiyyətli dərəcədə artmışdır. Bununla əlaqədar olaraq, mənzil seçimi üçün müəyyən edilmiş müddətin artırılması məsələsi müzakirə olunur və müvafiq normativ hüquqi aktlara dəyişikliklərin edilməsi məqsədilə aidiyyəti üzrə müraciət edilmişdir. Müvafiq qərarlar qəbul edildikdən sonra bu barədə ictimaiyyətə məlumat veriləcəkdir.
- Vətəndaşlar adətən mənzil əldə etmək şanslarını artırmaq üçün müxtəlif vasitəçilərə müraciət edirlər. Fond bu cür hallara necə yanaşır? Mənzil seçimi prosesində kənar şəxslərin müdaxiləsinin qarşısını almaq və hər kəs üçün bərabər imkanları təmin etmək məqsədilə hansı tədbirlər görülür?
Məlum olduğu kimi, müraciətlərin qəbulu, qiymətləndirilməsi və mənzil seçimi müəyyən edilmiş qaydalar əsasında elektron sistem vasitəsilə həyata keçirilir.
Belə ki, prosesin şəffaflığının artırılması, sui-istifadə hallarının qarşısının alınması üçün elektron sistemin funksiyaları mütəmadi olaraq genişləndirilir, istifadəçilərin identifikasiyası və elektron xidmətlərə çıxış imkanları təkmilləşdirilir. Bu baxımdan “SİMA İmza”nın “Elektron ipoteka və kredit zəmanət” sisteminə inteqrasiyası da mühüm yenilikdir. Fondun “AzInTelecom” MMC ilə əməkdaşlığı çərçivəsində tətbiq edilən bu həll vətəndaşlara mobil tətbiq üzərindən əldə olunan ödənişsiz rəqəmsal imzadan istifadə etmək imkanı yaradır.
Rəqəmsal xidmətlərin genişləndirilməsi həm vətəndaşların vaxt və maliyyə itkilərinin azaldılmasına, həm də müraciət və seçim proseslərinin daha təhlükəsiz və nəzarətolunan təşkilinə xidmət edir.
- Kirayə mənzil götürən şəxs həbs olunarsa və ya ciddi maliyyə çətinliyi ilə üzləşərsə, onun ailəsinin mənzildə yaşamaq hüququ necə qorunur? Ödənişləri ailə üzvləri davam etdirə bilərmi və müqavilə üzrə güzəştlər hansı hallarda tətbiq olunur?
Kirayə müqaviləsi uzunmüddətli münasibət olduğundan, bu müddətdə vətəndaşın həyat şəraitində gözlənilməz dəyişikliklərin baş verməsi mümkündür. İş yerinin itirilməsi, gəlirlərin azalması, ciddi səhhət problemləri və digər hallar müqavilə üzrə ödənişlərin davam etdirilməsinə təsir göstərə bilər. Belə vəziyyətlərdə vətəndaşın müraciəti əsasında onun vəziyyəti və təqdim etdiyi təsdiqedici sənədlər qiymətləndirilir.
Mövcud qaydalarda müəyyən çətinliklər zamanı güzəşt mexanizmləri nəzərdə tutulur. Məsələn, işini itirmiş, lakin kirayə münasibətlərini davam etdirmək istəyən şəxslər maliyyə öhdəliklərinin restrukturizasiyası imkanından faydalana bilərlər. Belə ki, Fond tərəfindən kirayəçinin müraciətinə baxılaraq müəyyən müddətə aylıq ödənişlərin azaldılması imkanı qiymətləndirilə bilər.
Kirayəçinin vəfatı halında vərəsəlik qaydalarına uyğun olaraq hüquq və öhdəliklərin vərəsə tərəfindən qəbul edilməsi və ödənişlərin davam etdirilməsi mümkündür. Şəxsin həbs olunması halında ailə üzvlərinin ödənişləri davam etdirməsi məsələsinə də müqavilə və qüvvədə olan qaydalar çərçivəsində yanaşılır. Zərurət yarandıqda hüquq və öhdəliklərin başqa şəxsə ötürülməsi ilə bağlı müraciətə baxıla bilər.
- Satmaq öhdəliyi ilə kirayə mənzil mexanizmi hazırda Bakı, Sumqayıt və Abşeronu əhatə edir. Gələcəkdə digər şəhər və rayonlarda da bu layihənin həyata keçirilməsi nəzərdə tutulurmu? Regionlardan daxil olan müraciətlər bu istiqamətdə hansı rol oynayır?
Hazırda satmaq öhdəliyi ilə kirayə mənzil mexanizmi Bakı və Sumqayıt şəhərlərində, eləcə də Abşeron rayonunda tətbiq olunur. Bu ərazilərin seçilməsi vətəndaşlardan daxil olan müraciətlər, aparılan araşdırmalar və mənzilə olan tələbat əsasında formalaşıb.
Fond mənzil fondunu formalaşdırarkən təkcə müraciətlərin sayını deyil, vətəndaşların real tələbatını, yaşayış komplekslərinin yerləşməsini, infrastruktur imkanlarını və maliyyə resurslarını da nəzərə alır. Mexanizmin fəaliyyətə başladığı dövrdən etibarən tələbatın əsasən qeyd olunan ərazilərdə cəmləşməsi mənzillərin həmin istiqamətlərdə alınmasını şərtləndirib. İndiyədək 17 müxtəlif ünvanda mənzillər vətəndaşlara təqdim edilib.
Regionlarda mexanizmin tətbiqi perspektivi də vətəndaşların müraciət və təklifləri əsasında qiymətləndirilə bilər. Digər şəhər və rayonlardan kifayət qədər tələbat formalaşarsa, həmin ərazilərdə layihənin həyata keçirilməsi məsələsinə baxılması mümkündür. Lakin bu, yalnız müraciətlərin sayından asılı deyil, Fondun maliyyə imkanları və mənzil fondunun formalaşdırılması üçün mövcud şərait də nəzərə alınmalıdır.
Başlıca məqsəd layihəni mərhələli və dayanıqlı şəkildə inkişaf etdirmək, mövcud resurslardan səmərəli istifadə etməklə daha çox vətəndaşın mənzil şəraitinin yaxşılaşdırılmasına töhfə verməkdir.
Gülbəniz Hüseynli / Metbuat.az
Məqalə Media və Yayım Şurasının maliyyə dəstəyi ilə “ictimai və dövlət maraqlarının müdafiəsi” mövzusu üzrə dərc olunub.